Money Tracker - Budget Planner
CHEF HUN. LTD
- 0.0
- 0.00 Değerlendirme
- 1.00M
- İndirme sayısı
- Free
- Fiyat
Ekran Görüntüleri
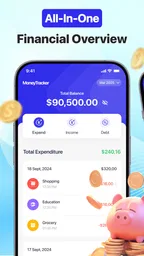
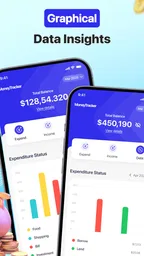
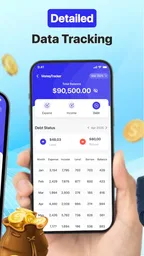
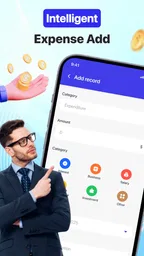
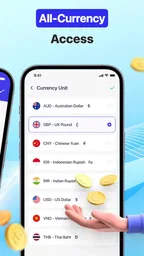
Money Tracker - Budget Planner Artıları ve Eksileri
Artıları
- Gelir ve giderleri kategorilere ayırarak bütçeyi takip etmeyi kolaylaştırır.
- Tekrarlayan işlemler, düzenli ödemeleri yeniden girmeden izlemenizi sağlar.
- Grafikler, harcama alışkanlıklarını hızlı ve anlaşılır biçimde gösterir.
- Bütçe limitleri yaklaşınca finansal kontrolü korumanıza yardımcı olur.
- Veri dışa aktarma seçenekleri, kayıtları yedeklemeyi ve incelemeyi kolaylaştırır.
Eksileri
- Bazı gelişmiş özellikler ücretli abonelik veya uygulama içi satın alma gerektirebilir.
- Banka hesaplarıyla otomatik senkronizasyon her ülkede veya bankada çalışmayabilir.
- İlk kurulumda kategori ve bütçe ayarlarını yapmak zaman alabilir.
- Ayrıntılı rapor seçenekleri, temel kullanıcılar için karmaşık görünebilir.
- Finansal verileri uygulamaya girmek, düzenli kullanım alışkanlığı gerektirir.
 Analiz eden All-app
Bir bütçe uygulamasını seçerken benim için ilk soru şu: Harcamalarımı gerçekten daha iyi anlamama yardım edecek mi, yoksa birkaç gün sonra güncellemeyi unuttuğum başka bir listeye mi dönüşecek? Money Tracker - Budget Planner’ı değerlendirirken de bu ölçütü öne koyuyorum. En iyi sonuç, her işlemi kusursuz kaydetmekten değil, sürdürebileceğiniz basit bir düzen kurmaktan geliyor.
Bu açıdan Money Tracker - Budget Planner, gelir ve giderleri aynı yerde izlemek isteyen, bütçesini kendi eliyle düzenlemeye açık kişilere daha çok hitap ediyor. Ücretsiz olması denemeyi kolaylaştırıyor; ama ücretsiz bir uygulama seçmek, zaman ayırma ihtiyacını ortadan kaldırmıyor. Benim karar rehberim şu: Önce ne kadar otomasyon istediğinizi, sonra da harcamalarınızı ne sıklıkla kaydetmeye razı olduğunuzu düşünün.
Başlamadan önce beklentinizi belirleyin
Para takibinde farklı ihtiyaçlar birbirine karışabiliyor. Kimi kişi yalnızca yaklaşan faturaları hatırlamak ister, kimi ay sonu toplamını görmek, kimi de harcama alışkanlıklarını değiştirmek için düzenli kayıt tutar. Bu uygulama, kişisel bütçe etrafında bu işleri bir araya getiren bir finans aracı; dolayısıyla değerini tek bir ekrandan çok, farklı finans kararlarını aynı alışkanlık içinde ele alabilmesinde görüyorum.
Uygulama, CHEF HUN. LTD tarafından geliştirilen ve finans alanında yer alan ücretsiz bir uygulama. PEGI 3 derecelendirmesine sahip; Android cihazlarda 7.0 ve üzeri sürüm gerekiyor. 13 Nisan 2026’da yayımlanan uygulamanın mevcut sürümü 1.2.4. Bir milyondan fazla yüklemeye ulaşmış olması da bütçe takibi arayan geniş bir kullanıcı kitlesine seslendiğini gösteriyor.
Benim için asıl seçim noktası, kayıt yönteminin size uyup uymadığı. Harcamaları kendiniz girmeye hazırsanız bütçeniz üzerinde daha bilinçli bir kontrol kurabilirsiniz. Buna karşılık tüm hareketlerin otomatik aktarılmasını bekliyorsanız, önce beklentinizi gözden geçirmeniz iyi olur. İyi bir bütçe aracı, kullanıcının gerçekten devam ettirebildiği araçtır.
Parayı takip etmekten çok, harcama alışkanlığını görünür kılıyor
Bu uygulamayı değerlendirirken onu yalnızca gelir ve gider yazılan bir defter gibi görmemek gerekiyor. Asıl değer, harcamaları birkaç gün veya hafta boyunca kaydettikten sonra ortaya çıkıyor. Tek tek alışverişleri hatırlamak yerine, hangi tür ödemelerin bütçeyi sürekli zorladığını fark etmeye başlıyorsunuz. Benim açımdan bu, klasik not uygulamasına göre önemli bir avantaj.
Bir not defterinde “market”, “ulaşım” veya “fatura” yazmak mümkün; ancak bu kayıtlar zaman içinde anlamlı bir bütçe resmi oluşturmakta zorlanır. Money Tracker - Budget Planner ise kişisel finans işini tek bir akışta tutmaya odaklanıyor. Bütçe planı yapmak isteyen, düzenli ödemelerini unutmamaya çalışan ve ay sonunda elinde ne kaldığını anlamak isteyen kullanıcı için bu yaklaşım daha pratik.
Haber Masamızdan Diğer Yazılar
CapCut, Video Düzenlemeyi Kolaylaştırırken İçerik Kültürünü de Şekillendiriyor
1Weather, Hava Tahminini Günlük Planlara Taşıyor
OmeTV’de Rastlantı Kolay, Kontrol Kimin Elinde?
Benim Konuşan Angela'm: Sevimli Bakım Rutini, Sınırlı Oyun Derinliği
Tom’un Koşusu Aynı, Telefonda Oynama Alışkanlığı Değişiyor
Futbol Menajerliğinden Flip Diving’e: Kısa Atlayışların Ritmine Geçiş
Yine de uygulamadan verimli sonuç almak için ilk kurulumdan sonra biraz emek vermek gerekiyor. Gelirleri, düzenli giderleri ve değişken harcamaları mümkün olduğunca doğru girmek önemli. İlk günlerde yalnızca birkaç işlem ekleyip hemen tasarruf sonucu beklemek gerçekçi olmaz. Bu tür bir araç, kullanıcının düzenli veri girmesiyle güçleniyor.
Bütçe oluştururken gerçek hayatı hesaba katmak
Bütçe hazırlarken en sık yapılan hata, yalnızca sabit ödemeleri yazıp değişken masrafları küçümsemek. Ben olsam uygulamayı kullanmaya başlarken kira, fatura veya abonelik gibi düzenli kalemleri ayrı tutar; market, dışarıda yemek, ulaşım ve plansız alışverişleri de ayrıca izlerdim. Böylece ay başındaki teorik planla ay sonundaki gerçek tablo arasındaki fark daha kolay görülür.
Buradaki önemli nokta, bütçeyi cezalandırıcı bir listeye çevirmemek. Her harcamayı kısmaya çalışmak yerine, hangi kalemin gerçekten değer kattığını ve hangisinin fark edilmeden tekrarlandığını görmek daha yararlı. Örneğin her gün küçük görünen kahve ödemeleri, ay sonunda beklenenden büyük bir paya dönüşebilir. Uygulama bu farkındalığı oluşturmak için kullanılabilir; kararı yine kullanıcı verir.
Benim önerim, bütçeyi ayın başında bir kez hazırlayıp bırakmamak. İlk hafta tahminlerin ne kadar gerçekçi olduğunu kontrol etmek, ikinci hafta değişken giderleri yeniden değerlendirmek ve ay bitmeden önce sapmaları incelemek daha sağlıklı bir yöntem. Bu çalışma biçimi, uygulamayı yalnızca geçmişi kaydeden bir araç olmaktan çıkarıp karar vermeden önce kullanılan bir kontrol paneline dönüştürüyor.
Fatura takibi günlük telaşı azaltabilir
Faturalar ve düzenli ödemeler, kişisel finans yönetiminde küçük ama can sıkıcı bir risk oluşturuyor. Bir ödemenin tarihini unutmak, bütçenin o ayki dengesini bozabiliyor. Money Tracker - Budget Planner’ın fatura takibi yaklaşımı, bu tür ödemeleri günlük harcamalardan ayrı düşünmek isteyenler için kullanışlı.
Burada uygulamayı banka hesabının yerine koymamak gerekiyor. Ben onu otomatik para yöneten bir servis gibi değil, ödeme planını zihinde tutmaya yardımcı olan bir düzenleme aracı olarak değerlendiriyorum. Ödemeleri kendiniz kontrol etmek ve kayıtları güncel tutmak yine sizin sorumluluğunuzda. Bu durum bazı kullanıcılar için ek iş anlamına gelebilir; fakat finansal bilgilerini tamamen otomatik sistemlere bırakmak istemeyen kişiler için daha kontrollü bir yaklaşım da sunabilir.
Pratik bir kullanım senaryosu düşünelim: Maaş aldıktan sonra önce düzenli ödemeleri, ardından haftalık yaşam giderlerini ve son olarak birikim için ayırmak istediğiniz tutarı planlıyorsunuz. Ay içinde yeni bir ödeme çıktığında bunu hemen ekleyerek kalan bütçeyi yeniden yorumluyorsunuz. Böylece ay sonunda “para nereye gitti?” diye geriye dönük tahmin yürütmek yerine, kararların bütçeyi nasıl etkilediğini takip ediyorsunuz.
Harcamaları kaydetmenin görünmeyen faydası
Harcamaları yazmak yalnızca hesap yapmak değildir; davranış değiştirmek için de bir duraklama yaratır. Bir alışverişi uygulamaya girmeden önce “bunu hangi kategoriye yazacağım?” diye düşünmek bile plansız satın almayı azaltabilir. Bu, Money Tracker - Budget Planner’ın mağaza açıklamasında doğrudan görülmeyen, fakat düzenli kullanımda ortaya çıkabilecek önemli bir fayda.
Özellikle değişken gelirle yaşayanlar için bu yaklaşım daha anlamlı. Her ay aynı miktarda para girmiyorsa, yüksek gelirli bir dönemde bütçeyi gereğinden fazla genişletmek kolaydır. Ben böyle bir durumda sabit giderleri ayrı, esnek harcamaları ayrı izlerdim. İyi geçen bir ayı normal kabul etmek yerine, daha temkinli bir ortalama üzerinden plan yapmak uygulamadan alınacak faydayı artırır.
Çiftler veya ev arkadaşları açısından da benzer bir yöntem işe yarayabilir. Ortak giderleri ayrı, kişisel harcamaları ayrı kaydetmek, “kim ne kadar ödedi?” tartışmasını daha somut hale getirir. Ancak uygulamayı ortak kullanacak kişilerin aynı kategorileri ve aynı kayıt alışkanlığını benimsemesi gerekir. Aksi halde biri ayrıntılı, diğeri yüzeysel kayıt tuttuğunda ortaya çıkan tablo yanıltıcı olabilir.
Tasarruf hedefi koymak tek başına yeterli değil
Birikim özelliği veya hedefi, kullanıcıya ulaşılabilir bir yön verebilir; fakat hedefin gerçekçi olması gerekiyor. Çok yüksek bir tutar belirleyip birkaç hafta sonra vazgeçmek, uygulamanın başarısız olduğu anlamına gelmez. Benim yaklaşımım, önce küçük ve düzenli bir hedef belirlemek, ardından harcama kayıtlarına bakarak bunu kademeli biçimde artırmak olurdu.
Buradaki daha gelişmiş kullanım biçimi, tasarrufu ay sonunda kalan paraya bırakmamak. Gelir geldiğinde birikim hedefini bütçenin başına yazmak ve kalan tutarla yaşam giderlerini planlamak daha etkili olabilir. Elbette bu yöntem, beklenmedik ödemeler için bir esneklik payı bırakmayı gerektiriyor. Bütçeyi tamamen doldurmak yerine küçük bir acil durum alanı bırakmak, planın ilk sürprizde bozulmasını önleyebilir.
Uygulama, bu kararları sizin yerinize vermiyor. Bu bir eksiklik gibi görünebilir, ancak finans yönetiminde kişisel koşullar çok değiştiği için tamamen otomatik tavsiyeler her zaman doğru sonuç vermez. Ben Money Tracker - Budget Planner’ı, hazır finansal danışman yerine kararlarımı daha görünür kılan bir yardımcı olarak konumlandırırdım.
En belirgin sınırlama: düzenlilik gerektirmesi
Uygulamanın en önemli zayıflığı, kullanıcı disiplinine oldukça bağlı olması. Harcamaları zamanında girmeyi bırakırsanız bütçe görünümü hızla anlamını kaybedebilir. Özellikle çok sayıda küçük ödeme yapan kişiler için manuel kayıt süreci yorucu hale gelebilir. Bu nedenle her işlemi ayrıntılı biçimde takip etmekten hoşlanmayan biriyseniz, uygulamayı uzun süre kullanmak zor olabilir.
Otomatik banka senkronizasyonuna alışmış kullanıcılar da farklı bir beklentiyle karşılaşabilir. Money Tracker - Budget Planner’ı kullanırken finansal hareketleri bilinçli biçimde takip etmeye hazır olmak gerekiyor. Ben bu durumu hem zayıflık hem de tercih meselesi olarak görüyorum: Daha az uğraş isteyen biri otomatik çalışan bir banka veya finans aracı arayabilir; harcamalarını tek tek kontrol etmek isteyen biri ise manuel yaklaşımı daha güven verici bulabilir.
Bir başka dikkat edilmesi gereken nokta, bütçenin her zaman sabit kalmaması. Ay içinde planlanmamış sağlık, ulaşım veya ev giderleri çıkabilir. Uygulamadaki planı katı bir kural gibi uygulamak yerine, değişen koşullara göre güncellemek gerekiyor. Aksi halde kullanıcı, gerçek hayat plana uymadığı için gereksiz bir başarısızlık hissine kapılabilir.
Bu yüzden uygulamayı kullanırken haftalık kısa bir kontrol alışkanlığı oluşturmanızı öneririm. Her gün uzun süre ayırmak yerine, haftanın belirli bir gününde eksik kayıtları tamamlamak, kategorileri düzeltmek ve gelecek ödemelere bakmak daha sürdürülebilir olabilir. Bu küçük rutin, kullanım yükünü azaltırken bütçenin güncel kalmasına yardımcı olur.
Kimler için iyi bir başlangıç noktası?
İlk kez bütçe yapacak öğrenciler, maaşını yeni düzenlemeye başlayan çalışanlar ve ay sonunda parasının nereye gittiğini anlamakta zorlanan kişiler bu uygulamadan yararlanabilir. Ücretsiz olması, denemek için finansal bir engel bırakmıyor. Ayrıca düşük yaş derecelendirmesi sayesinde aile içinde finansal alışkanlıkları konuşmaya başlamak için de uygun bir araç olarak görülebilir; ancak çocukların finansal kayıtlarını yönetirken yetişkin rehberliği yine gerekli.
Düzensiz gelir elde eden serbest çalışanlar için de uygulama işe yarayabilir. Bu kullanıcılar, gelir yüksek olduğunda harcamaları artırmak yerine düzenli giderleri ve değişken masrafları ayrı izleyebilir. Benim tavsiyem, en iyi aya göre değil, daha temkinli bir gelir varsayımına göre bütçe kurmaları olurdu. Böylece uygulama, yalnızca harcama günlüğü değil, dalgalı gelir dönemlerinde sınır belirleme aracı haline gelir.
Fakat ileri düzey yatırım takibi, ayrıntılı vergi hesaplaması veya işletme muhasebesi arayanlar için bu uygulama doğru seçim olmayabilir. Kişisel bütçeyi sade biçimde izlemek başka, portföyleri ve ticari nakit akışını yönetmek başka bir ihtiyaçtır. Bu tür kullanıcıların daha uzmanlaşmış finans araçlarına yönelmesi daha mantıklı olur.
Benzer şekilde, bütün işlemlerini otomatik olarak bankasından çekmek isteyen biri de başlamadan önce beklentisini doğru ayarlamalı. Buradaki temel deneyim, kullanıcının kendi parasını fark ederek kaydetmesi ve yorumlaması üzerine kurulu. Bu yaklaşım size zahmetli geliyorsa, otomasyon ağırlıklı alternatifler daha rahat olabilir. Ancak finansal hareketlerini kendisi sınıflandırmak isteyenler için bu manuel kontrol, dezavantajdan çok bilinçli bir tercih sayılabilir.
Günlük kullanım için önerdiğim çalışma düzeni
Uygulamayı ilk açtığınızda her şeyi bir anda ayrıntılı biçimde doldurmak yerine, önce düzenli gelir ve sabit giderleri yerleştirmenizi öneririm. Ardından fatura tarihlerini ve değişken harcama kategorilerini eklemek daha anlaşılır bir temel oluşturur. İlk hedefiniz kusursuz kayıt değil, bütçenin genel şeklini görmek olmalı.
İkinci aşamada, küçük harcamaları da kaydetmeye başlayın. Büyük ödemeler zaten kolay hatırlanır; bütçeyi asıl bozan çoğu zaman fark edilmeden tekrarlanan küçük kalemlerdir. Bu kayıtları birkaç hafta sürdürdükten sonra hangi kategorilerin tahmininizden fazla yer kapladığını inceleyin. Tasarruf için ilk kesintiyi en kolay sürdürebileceğiniz alandan yapmak, bütün yaşam tarzını bir anda değiştirmeye çalışmaktan daha gerçekçi.
Üçüncü aşamada hedefinizi gözden geçirin. Birikim tutarı bütçeyi sürekli zorluyorsa azaltın; rahatça karşılanıyorsa küçük bir artış deneyin. Fatura takibini de bu değerlendirmeye dahil edin, çünkü yaklaşan düzenli ödemeler hesaba katılmadan yapılan tasarruf planları yanıltıcı olabilir. Bu üç aşamalı düzen, uygulamanın farklı bölümlerini birbirinden kopuk kullanmak yerine tek bir finans alışkanlığı içinde birleştiriyor.
Güvenlik açısından da basit bir kullanım kuralı benimsemek iyi olur: Uygulamaya eklediğiniz kayıtları düzenli kontrol edin ve yanlış kategorileri düzeltin. Hatalı bir kayıt, özellikle ay sonunda yapılan değerlendirmeyi etkileyebilir. Kişisel finans uygulamalarında doğruluk, gösterişli grafiklerden daha önemlidir; bu nedenle birkaç dakikalık kontrol uzun vadede daha değerli.
Alternatiflerle kıyaslandığında nasıl bir yerde duruyor?
Money Tracker - Budget Planner’ı üç yaygın yöntemle karşılaştırabiliriz: kâğıt üzerinde bütçe tutmak, genel amaçlı not uygulaması kullanmak ve banka uygulamasının hareket listesinden yararlanmak. Kâğıt yönteminin esnekliği yüksek olsa da geçmiş kayıtları karşılaştırmak zahmetlidir. Not uygulaması hızlıdır, fakat finansal işlemleri düzenli bir yapıya dönüştürmek için kullanıcının kendi sistemini kurması gerekir.
Banka uygulamaları ise hesap hareketlerini görmekte daha rahat olabilir; ancak tüm nakit harcamalarını, elden ödemeleri veya farklı hesaplara yayılan kişisel hedefleri tek bir bütçe planında toplamak her zaman kolay değildir. Money Tracker - Budget Planner’ın öne çıktığı nokta, kullanıcının finansal resmi kendi kurallarına göre düzenlemeye çalışmasıdır.
Öte yandan bu avantajın karşılığında otomasyon kolaylığından vazgeçmeniz gerekebilir. Banka uygulaması işlem hareketlerini kendiliğinden gösterirken burada kayıt alışkanlığı daha fazla sorumluluk ister. Benim gözümde seçim, “hangisi daha iyi?” sorusundan çok “ben ne kadar kontrol etmek istiyorum?” sorusuna bağlı. Bilinçli takip isteyenler için uygulama anlamlı; tamamen zahmetsiz çözüm arayanlar için daha az uygun.
Son kararım: sade bütçe yönetimi isteyenlere öneriyorum
Money Tracker - Budget Planner, kişisel finansı tek bir yerde düzenlemek isteyenler için anlaşılır bir seçenek. Bütçe hazırlama, fatura takibi, harcama farkındalığı ve birikim hedefini aynı kullanım alışkanlığına bağlaması, onu sıradan bir not defterinden daha işlevsel hale getiriyor. Ücretsiz oluşu ve eski Android sürümleriyle uyumlu çalışması da deneme kararını kolaylaştırıyor.
Benim nihai görüşüm şu: Bu uygulamanın asıl gücü otomatik olarak para biriktirmesi değil, kullanıcıyı parasını düzenli biçimde düşünmeye alıştırmasıdır. Kayıt girmeye istekliyseniz ve ay sonunda net bir tablo görmek istiyorsanız iyi bir başlangıç sunuyor. Buna karşılık banka senkronizasyonu, yatırım analizi veya işletme düzeyinde muhasebe arıyorsanız başka bir araç daha doğru olabilir.
CHEF HUN. LTD tarafından geliştirilen bu finans uygulamasını, özellikle bütçe yapmayı sürekli erteleyen bir arkadaşa önerirdim. İlk günlerde biraz manuel çalışma gerektirse de, doğru kategoriler ve haftalık kontrol rutiniyle günlük harcamaları daha bilinçli hale getirebilir. Benim için sonucu belirleyen nokta uygulamanın kendisinden çok, onu düzenli kullanmaya uygun bir yöntem kurabilmek.
Bu nedenle Money Tracker - Budget Planner’ı kusursuz bir finans merkezi olarak değil, kişisel bütçeye düzen kazandıran pratik ve ücretsiz bir yardımcı olarak değerlendiriyorum. Paranızın kontrolünü başkasına bırakmadan, kendi alışkanlıklarınızı görerek ilerlemek istiyorsanız denemeye değer.
Sıkça Sorulan Sorular
Money Tracker - Budget Planner nedir ve ne amaçla kullanılır?
Money Tracker - Budget Planner, günlük gelir ve giderlerinizi kaydetmenize, harcamalarınızı kategorilere ayırmanıza ve bütçenizi daha düzenli takip etmenize yardımcı olan bir finans uygulamasıdır. Uygulamayı incelerken özellikle aylık bütçe planı oluşturma, harcama geçmişini görüntüleme ve finansal alışkanlıkları analiz etme özelliklerinin öne çıktığını gördüm. Böylece paranızın nereye gittiğini daha kolay fark edebilirsiniz.
Money Tracker - Budget Planner kullanmak güvenli midir?
Uygulama, finansal hareketlerinizi takip etmek için tasarlanmıştır; ancak kullandığınız sürüme ve cihaz ayarlarına göre veri saklama ve gizlilik seçenekleri değişebilir. Banka hesabınızı doğrudan bağlamadan manuel kayıt yapmanız mümkünse, hassas banka giriş bilgilerinizi uygulamaya vermeniz gerekmez. İndirmeden önce geliştiricinin gizlilik politikasını, istediği izinleri ve verilerin nasıl işlendiğini kontrol etmeniz önemlidir.
Uygulamada gelir ve gider kaydı nasıl oluşturulur?
Gelir veya gider eklemek için genellikle işlem tutarını, tarihini ve ilgili kategoriyi girmeniz yeterlidir. Kira, fatura, market, ulaşım ve eğlence gibi kategoriler sayesinde harcamalarınızı daha anlaşılır biçimde sınıflandırabilirsiniz. İnceleme sırasında düzenli kayıt girmenin uygulamadan verim almanın en önemli noktası olduğunu gördüm; unutulan işlemler, raporların ve bütçe analizlerinin doğruluğunu doğrudan etkileyebilir.
Money Tracker - Budget Planner ücretsiz mi, ücretli özellikler var mı?
Uygulamanın temel bütçe ve harcama takip özellikleri ücretsiz sunulabilir; ancak reklamları kaldırma, gelişmiş raporlar, sınırsız kategori, yedekleme veya ek kişiselleştirme seçenekleri ücretli olabilir. İndirme öncesinde Google Play Store ya da App Store sayfasındaki güncel fiyatlandırmayı kontrol etmelisiniz. Abonelik bulunuyorsa deneme süresinin otomatik yenileme koşullarını da dikkatlice incelemek gerekir.
Money Tracker - Budget Planner internet bağlantısı olmadan çalışır mı?
Manuel gelir ve gider girişi gibi temel işlevler çoğu durumda internet bağlantısı olmadan kullanılabilir; ancak bulut yedekleme, cihazlar arası senkronizasyon, reklamların yüklenmesi veya bazı çevrim içi özellikler bağlantı gerektirebilir. Uygulamayı kullanırken kayıtların yalnızca telefonda tutulup tutulmadığını kontrol etmeniz önemlidir. Telefon değişikliği veya uygulama silme durumunda veri kaybını önlemek için varsa dışa aktarma ya da yedekleme seçeneklerini kullanmalısınız.